
.
.
In data 11 agosto 2026 è stato pubblicato sulla Gazzetta Ufficiale il D.Lgs. 7 agosto 2026, n. 148, c.d. correttivo Omnibus, in vigore dal giorno successivo alla sua pubblicazione.
Tra le principali novità vi è il riordino della disciplina sui fringe benefit dei veicoli concessi in uso promiscuo, già rivista dalla Legge 30 dicembre 2024, n. 207, c.d. Legge di Bilancio 2025, che aveva sollevato dubbi interpretativi per alcune lacune normative.
IL RIORDINO DELLA DISCIPLINA TRANSITORIA PER I FRINGE BENEFIT AUTO: PRIMA DEL CORRETTIVO
La Legge di Bilancio 2025 ha modificato all’art. 51, comma 4, lett. a) del TUIR, relativo al calcolo del fringe benefit per i veicoli concessi in uso promiscuo ai dipendenti.
La nuova disposizione:
- sostituiva il criterio alla base della determinazione del fringe benefit, passando dal livello di emissione di anidride carbonica alla tipologia di veicolo in base all’alimentazione;
- modificava le percentuali da applicare al costo chilometrico ACI.
Il fringe benefit è un compenso in natura tassato in capo al dipendente: si determina applicando una percentuale al costo chilometrico ACI, per una percorrenza convenzionale di 15.000 km, al netto delle eventuali somme trattenute al dipendente.
Prima delle modifiche normative i coefficienti di moltiplicazione erano i seguenti:
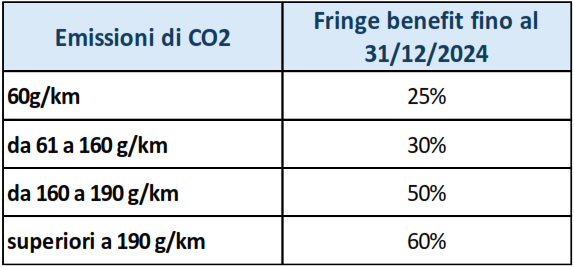
Le modifiche hanno sostituito il criterio delle emissioni di CO₂ con quello dell’alimentazione del veicolo, favorendo i modelli elettrici e ibridi plug-in.
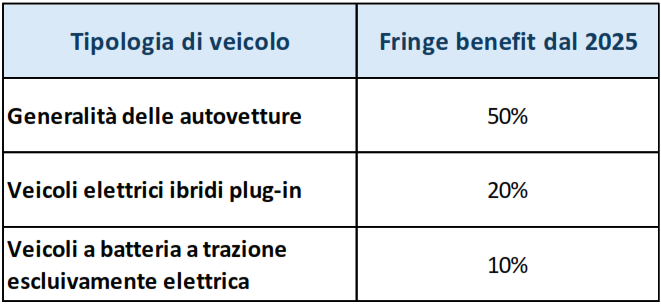
Le tabelle ACI riportano i valori del benefit per le diverse alimentazioni. Dal 1° gennaio 2025 si applicano le seguenti percentuali:
La disciplina del 2025 aveva lasciato aperte alcune situazioni:
- per i veicoli di nuova immatricolazione concessi in uso promiscuo con contratti stipulati a decorrere dal 1° gennaio 2025 si applicava la nuova disciplina di calcolo dei fringe benefit basata sulla tipologia di alimentazione del veicolo;
- per i veicoli assegnati fino al 31 dicembre 2024, anche in caso di semplice proroga successiva a questa data, trovava ancora applicazione la previgente disciplina di calcolo basata sulle emissioni di CO2;
- per i veicoli immatricolati prima del 1° gennaio 2025 e oggetto di contratti stipulati a decorrere dal 1° gennaio 2025, mancava una regola specifica per determinare il fringe benefit.
Per i casi non regolati espressamente, si faceva riferimento alla risoluzione dell’Agenzia delle Entrate n. 74/E del 20 giugno 2017: in assenza di criteri forfettari, il benefit andava valutato al valore normale, escludendo la quota di utilizzo nell’interesse del datore di lavoro sulla base di elementi oggettivi e documentabili.
Era quindi imponibile soltanto la parte riferibile all’uso privato del veicolo.
Ad esempio, in caso di riassegnazione a un altro dipendente di un veicolo immatricolato prima del 2025, il valore normale poteva essere ricostruito sulla base di un canone di noleggio comparabile, riferito alla quota di uso privato documentata.
Il successivo D.L. 28 febbraio 2025, n. 19, convertito dalla legge n. 60/2025, ha introdotto un regime transitorio:
- continua ad applicarsi la disciplina vigente al 31 dicembre 2024 (disciplina previgente legata alle emissioni) ai veicoli già concessi in uso promiscuo dal 1° luglio 2020 al 31 dicembre 2024;
- si applica la disciplina previgente legata alle emissioni anche per i veicoli di nuova immatricolazione ordinati dal datore di lavoro entro il 31 dicembre 2024 e assegnati in uso promiscuo dal 1° gennaio 2025 al 30 giugno 2025.
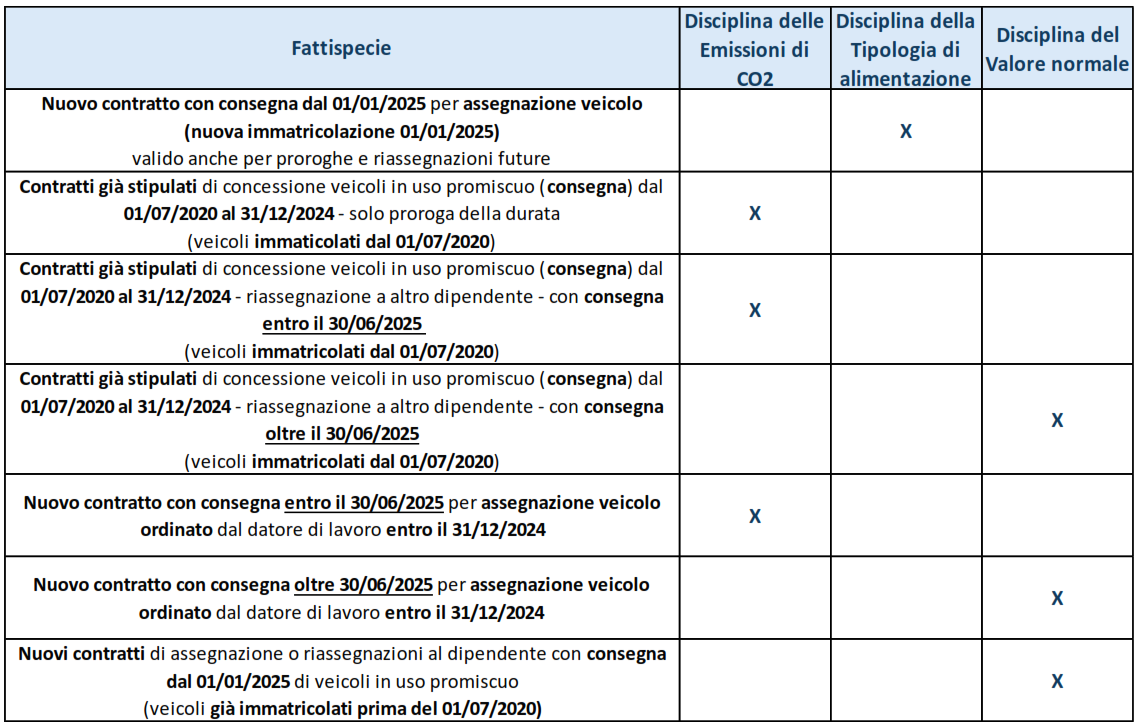
La circolare dell’Agenzia delle Entrate n. 10 del 3 luglio 2025 ha fornito ulteriori chiarimenti, sintetizzati nella tabella:
CORRETTIVO OMNIBUS: LE NUOVE REGOLE E IL REGIME TRANSITORIO
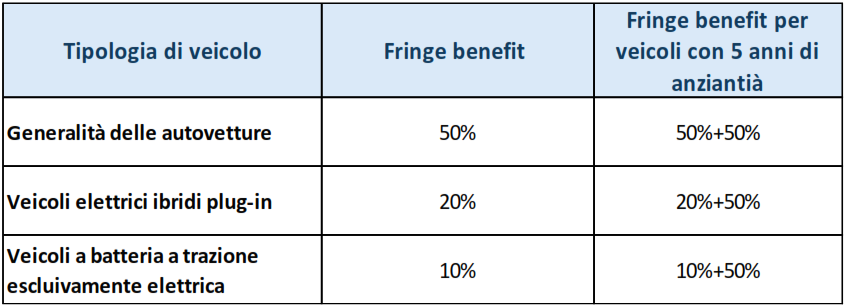
Il correttivo Omnibus modifica nuovamente l’art. 51, comma 4, lett. a) del TUIR, confermando il calcolo forfettario del fringe benefit sulla base delle tabelle ACI e dell’alimentazione del veicolo e introducendo un criterio applicabile a tutti i veicoli, indipendentemente dalla data di immatricolazione.
Dopo il 31 dicembre del quinto anno successivo a quello della prima immatricolazione, il valore del benefit aumenta del 50%.
Dal periodo d’imposta 2026, il calcolo è quindi il seguente:
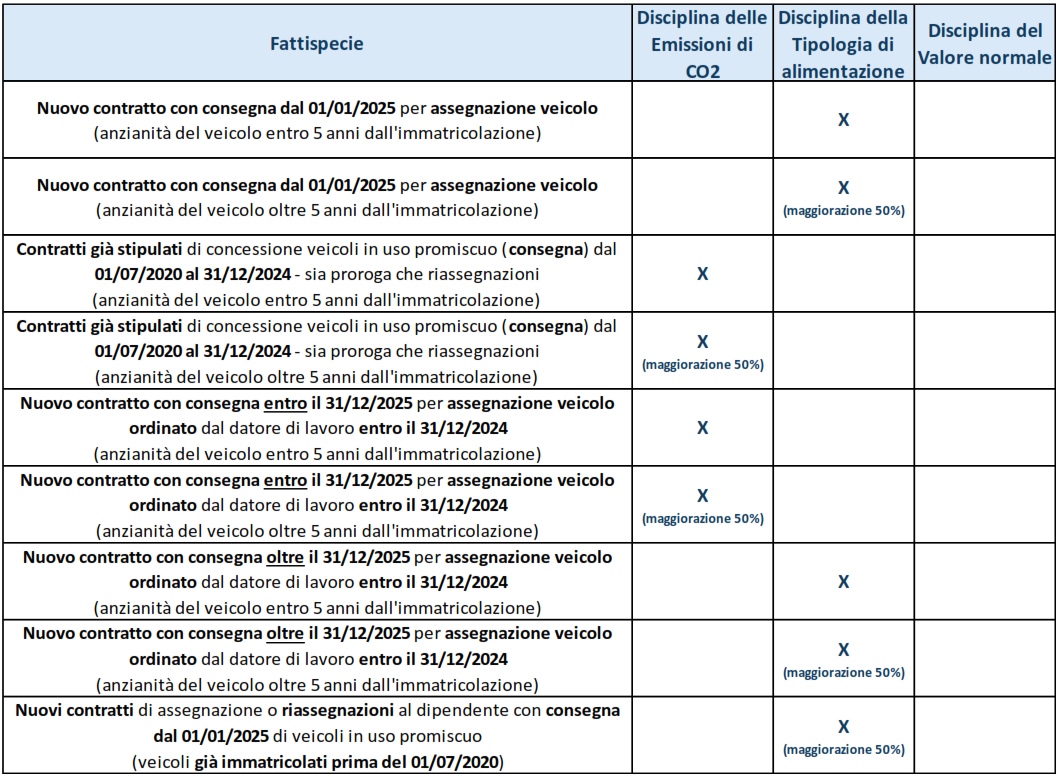
Il correttivo aggiorna anche il regime transitorio. La tabella va letta considerando che le regole previgenti, basate sul criterio delle emissioni di CO2, si applicano ai veicoli ordinati entro il 2024 soltanto se concessi in uso promiscuo nel 2025; per gli altri vale la disciplina basata sull’alimentazione:
Il nuovo regime mantiene l’obiettivo di favorire la transizione ecologica e chiarisce alcuni aspetti applicativi:
- veicoli usati: il criterio forfettario ACI si applica anche alle nuove assegnazioni di veicoli già immatricolati, senza ricorrere al valore normale;
- anzianità del veicolo: dopo il 31 dicembre del quinto anno successivo alla prima immatricolazione, il benefit calcolato con il criterio applicabile aumenta del 50%;
- optional: gli accessori o allestimenti non compresi nelle tabelle ACI e non acquistati direttamente dal lavoratore comportano una maggiorazione del 5% del benefit;
- regime transitorio: per i veicoli ordinati entro il 31 dicembre 2024 e concessi in uso promiscuo nel 2025, resta il criterio basato sulle emissioni di CO₂, anche in caso di successiva riassegnazione, con la maggiorazione legata all’anzianità del veicolo.
Le nuove disposizioni si applicano dal periodo d’imposta 2026 e anche ai veicoli concessi nel 2025 non compresi nel regime transitorio. Per gli optional dei veicoli in regime transitorio sono fatti salvi i comportamenti adottati fino al 31 dicembre 2025, senza rimborso delle maggiori imposte eventualmente versate.
Lo studio resta a disposizione per ogni eventuale chiarimento.
Post scritto da:
 Dott.ssa Anna Foresti
Dottore commercialista e revisore legale